Con đường phát triển của SMB
Doanh nghiệp vừa và nhỏ (SMB) là một phân khúc tăng trưởng có ý nghĩa chiến lược đối với các tổ chức phát hành tại Châu Á - Thái Bình Dương. Khi phát triển, SMB có thể tạo ra giá trị trên nhiều lĩnh vực, bao gồm tiền gửi, cho vay, thẻ doanh nghiệp, dịch vụ chấp nhận thanh toán, dịch vụ trả lương, bảo hiểm và ngoại hối. Nhóm khách hàng này cũng thường xây dựng mối quan hệ ngân hàng sâu rộng và lâu dài hơn so với các tài khoản cá nhân chủ yếu phục vụ nhu cầu giao dịch.
Khi một doanh nghiệp phát triển thành một SMB trưởng thành, doanh nghiệp có thể đã sử dụng nhiều công cụ thanh toán như mã QR, ví điện tử và dịch vụ của các nhà cung cấp dịch vụ thanh toán (PSP) do ngân hàng, công ty fintech, ngân hàng số và nền tảng số cung cấp. Việc bổ sung thanh toán thẻ giúp hoàn thiện hơn các phương thức thanh toán của doanh nghiệp.
Visa Accept giúp các tổ chức phát hành tiếp cận khách hàng sớm hơn, khi nhiều SMB trong tương lai vẫn đang hoạt động dưới hình thức người bán quy mô nhỏ, sử dụng các sản phẩm ngân hàng cá nhân và chưa được phục vụ chính thức như một doanh nghiệp. Người bán được kích hoạt hôm nay có thể bắt đầu với việc chấp nhận thanh toán thẻ đơn giản, nhưng theo thời gian, hoạt động này có thể cho thấy xu hướng tăng trưởng và những nhu cầu tài chính mới.
Khởi nguồn của sự đồng hành cùng SMB
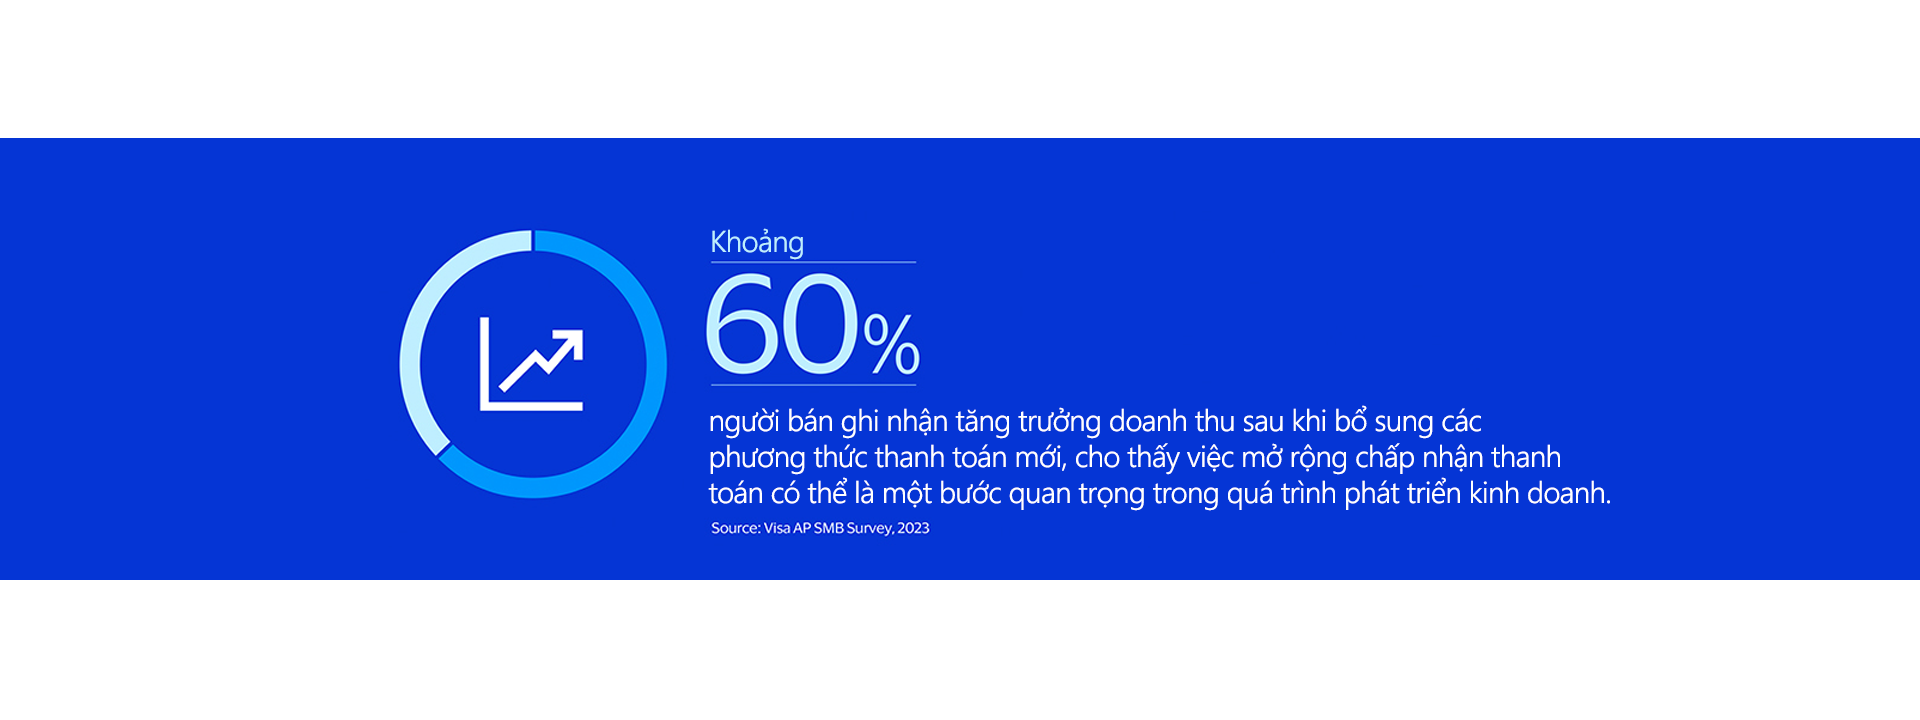
Vòng đời của người bán thường bắt đầu trước khi cơ sở kinh doanh được chính thức công nhận là một SMB. Tại Châu Á - Thái Bình Dương, nhiều người bán hiện vẫn hoạt động theo mô hình phi chính thức, từ các quầy hàng tại chợ, mô hình kinh doanh tại nhà đến các nền tảng mạng xã hội. Theo thời gian, một số người bán sẽ chính thức hóa hoạt động, đăng ký kinh doanh và tìm kiếm đối tác ngân hàng có thể hỗ trợ giai đoạn tăng trưởng tiếp theo.
Theo bà Maria Peralta Giraldo, Giám đốc Tăng trưởng Sản Phẩm, Visa Accept, mô hình tiếp cận sớm này có thể đặc biệt quan trọng đối với những chủ cơ sở kinh doanh chưa được phục vụ đầy đủ, trong đó có nhiều cơ sở kinh doanh siêu nhỏ do phụ nữ làm chủ. Bà cho biết thêm rằng những người bán này có thể gặp nhiều hạn chế hơn khi tiếp cận dịch vụ ngân hàng doanh nghiệp truyền thống trong giai đoạn đầu. Tuy nhiên, việc được hỗ trợ chấp nhận thanh toán thẻ từ sớm có thể giúp người bán xây dựng lịch sử thanh toán, nâng cao khả năng theo dõi dòng tiền và tiến gần hơn đến quá trình tăng trưởng chính thức.
Sự hỗ trợ từ sớm trở nên đặc biệt quan trọng khi nhu cầu của người bán thay đổi cùng với quá trình phát triển của hoạt động kinh doanh.
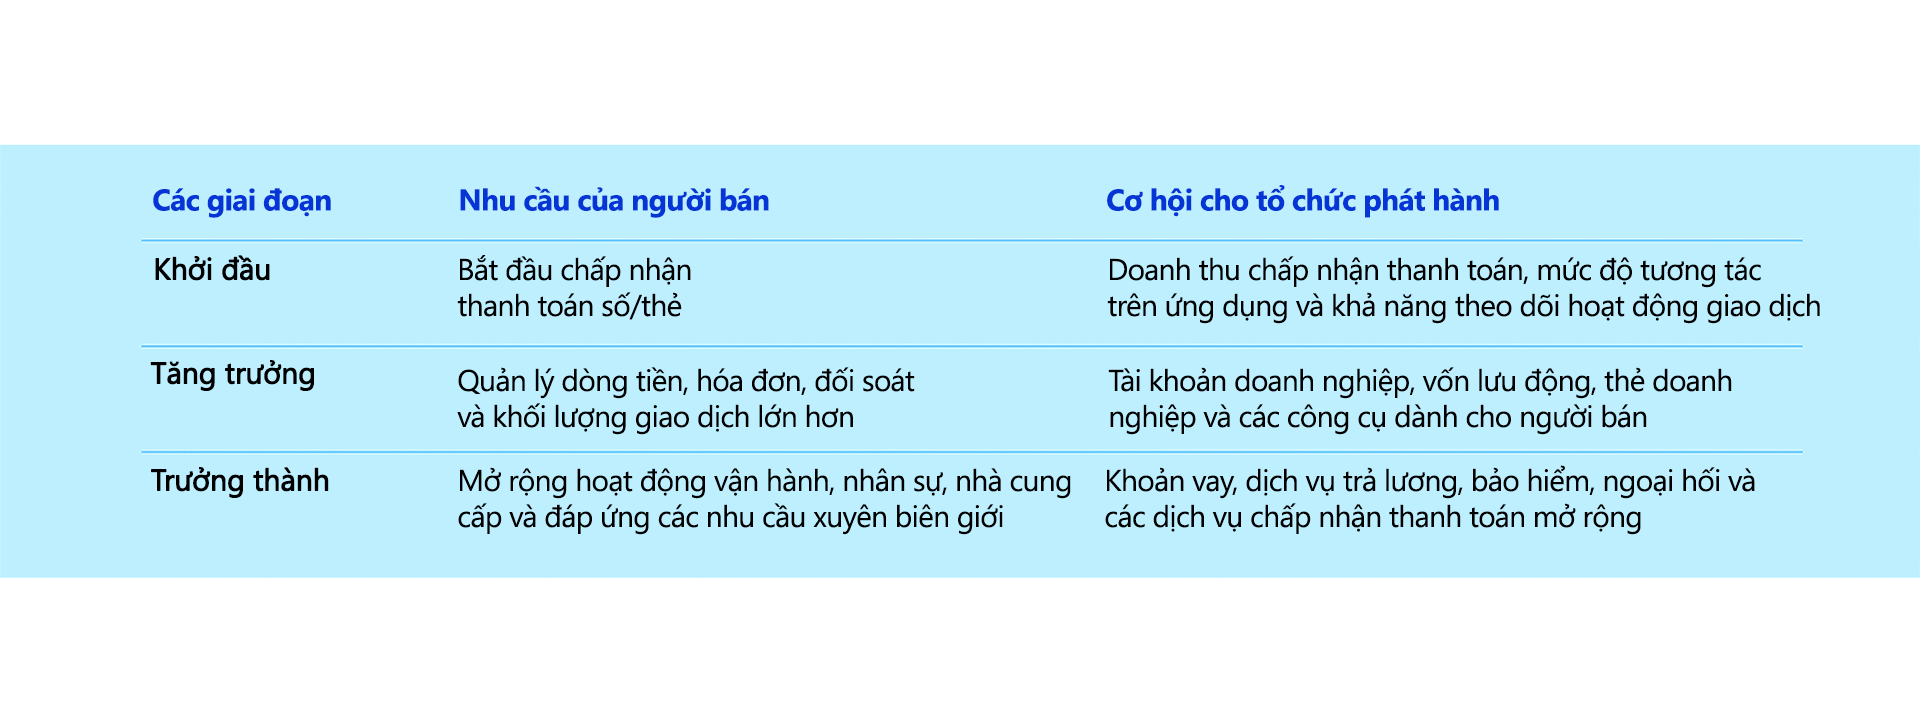
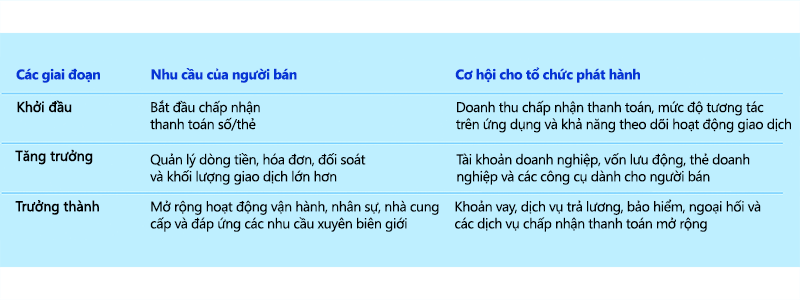
Trong giai đoạn đầu, một chủ thẻ cá nhân có thể bắt đầu kinh doanh theo mô hình phi chính thức và chủ yếu nhận tiền qua tiền mặt hoặc chuyển khoản ngân hàng. Việc cho phép chấp nhận thanh toán thẻ mang đến cho người bán một phương thức nhận thanh toán chuyên nghiệp hơn, đồng thời giúp tổ chức phát hành có cái nhìn ban đầu về hoạt động kinh doanh đang hình thành.
Trong giai đoạn tăng trưởng, khối lượng giao dịch gia tăng có thể tạo ra những nhu cầu mới như quản lý dòng tiền, đối soát, công cụ hóa đơn, tài khoản doanh nghiệp, vốn lưu động hoặc thẻ doanh nghiệp.
Trong giai đoạn trưởng thành, người bán có thể trở thành một SMB hoạt động chính thức hơn với nhu cầu tài chính rộng hơn, từ các khoản vay và dịch vụ trả lương đến bảo hiểm, dịch vụ chấp nhận thanh toán và ngoại hối. Khi đó, tổ chức phát hành đã hỗ trợ người bán từ giai đoạn đầu sẽ có vị thế thuận lợi hơn để cung cấp các sản phẩm phù hợp, nhờ đã xây dựng được niềm tin và theo dõi quá trình phát triển của hoạt động kinh doanh.
Ai sẽ là đối tác được người bán hàng tin tưởng lựa chọn? Tổ chức phát hành đã hỗ trợ hoạt động kinh doanh từ giai đoạn đầu không được bảo đảm sẽ duy trì được mối quan hệ, nhưng có một lợi thế đáng kể: niềm tin sẵn có, dữ liệu chuyên sâu về giao dịch và lịch sử đồng hành cùng người bán ngay từ đầu.
Chuyển hóa hoạt động thanh toán thành cơ sở cho tăng trưởng
Visa Accept có thể giúp các tổ chức phát hành nhận diện tăng trưởng từ sớm bằng cách cung cấp thông tin rõ ràng hơn về hành vi thanh toán của người bán. Doanh số giao dịch gia tăng, tần suất thanh toán cao hơn, giá trị giao dịch trung bình lớn hơn hoặc những giai đoạn cao điểm theo mùa đều có thể cho thấy người bán đang chuyển từ mô hình hoạt động phi chính thức sang một cơ sở kinh doanh có tổ chức hơn.
Những tín hiệu này có thể giúp các tổ chức phát hành hỗ trợ người bán đúng thời điểm bằng các sản phẩm và dịch vụ phù hợp: tài khoản doanh nghiệp khi tài chính cá nhân và tài chính kinh doanh trở nên khó tách biệt, vốn lưu động khi nhu cầu hàng tồn kho gia tăng, thẻ doanh nghiệp khi các khoản chi trở nên thường xuyên hơn hoặc dịch vụ chấp nhận thanh toán khi khối lượng giao dịch tăng lên.
Điều này thay đổi cách tiếp cận đối với tăng trưởng SMB. Thay vì chờ đến khi doanh nghiệp phát triển hoàn thiện, các tổ chức phát hành có thể bắt đầu xây dựng mối quan hệ ngay trong quá trình người bán tăng trưởng.
Lợi ích trước mắt là giúp việc chấp nhận thanh toán trở nên dễ dàng hơn. Giá trị dài hạn nằm ở mối quan hệ, dữ liệu và những hiểu biết về tăng trưởng được hình thành theo thời gian thông qua hoạt động chấp nhận thanh toán.
Thế hệ khách hàng SMB tiếp theo có thể đã nằm trong danh mục khách hàng của các tổ chức phát hành, dù hiện vẫn đang hoạt động dưới hình thức người bán phi chính thức. Visa Accept giúp các tổ chức phát hành kết nối với họ từ giai đoạn đầu và xây dựng lộ trình phát triển từ lần đầu chấp nhận thanh toán thẻ đến các mối quan hệ ngân hàng SMB có giá trị cao hơn.
Cơ hội không chỉ nằm ở doanh thu chấp nhận thanh toán hôm nay, mà còn ở tài khoản doanh nghiệp, khoản vay, thẻ, dịch vụ chấp nhận thanh toán, dịch vụ trả lương hoặc nhu cầu vốn lưu động trong tương lai. Những tổ chức phát hành kết nối với người bán từ sớm không chỉ có được lợi thế, mà còn có vị thế thuận lợi để xây dựng những mối quan hệ góp phần định hình giai đoạn tăng trưởng tiếp theo của phân khúc doanh nghiệp nhỏ.