Tệp khách hàng sẵn có trong tay
Hàng triệu cá nhân tại Châu Á - Thái Bình Dương đang vận hành các hộ kinh doanh và cơ sở kinh doanh nhỏ mà không nhất thiết xem mình là chủ doanh nghiệp. Họ có thể là tiểu thương tại các khu chợ cuối tuần, người kinh doanh ẩm thực tại gia, giáo viên dạy thêm, hay người bán hàng trực tuyến trên mạng xã hội. Dù hoạt động dưới nhiều hình thức khác nhau, phần lớn trong số họ đã sở hữu thẻ ghi nợ cá nhân và sử dụng ứng dụng ngân hàng trong cuộc sống hằng ngày.
Thực tế này tạo ra một bài toán chiến lược cho các ngân hàng: Bạn đã có kết nối với họ dưới tư cách là khách hàng cá nhân, nhưng lại chưa thể kết nối với tư cách là điểm bán chấp nhận thanh toán. Nhóm người bán này hiện diện rõ ràng như một người tiêu dùng, nhưng dòng tiền buôn bán của họ lại hoàn toàn "ẩn mình" hoặc chưa được khai thác hiệu quả.
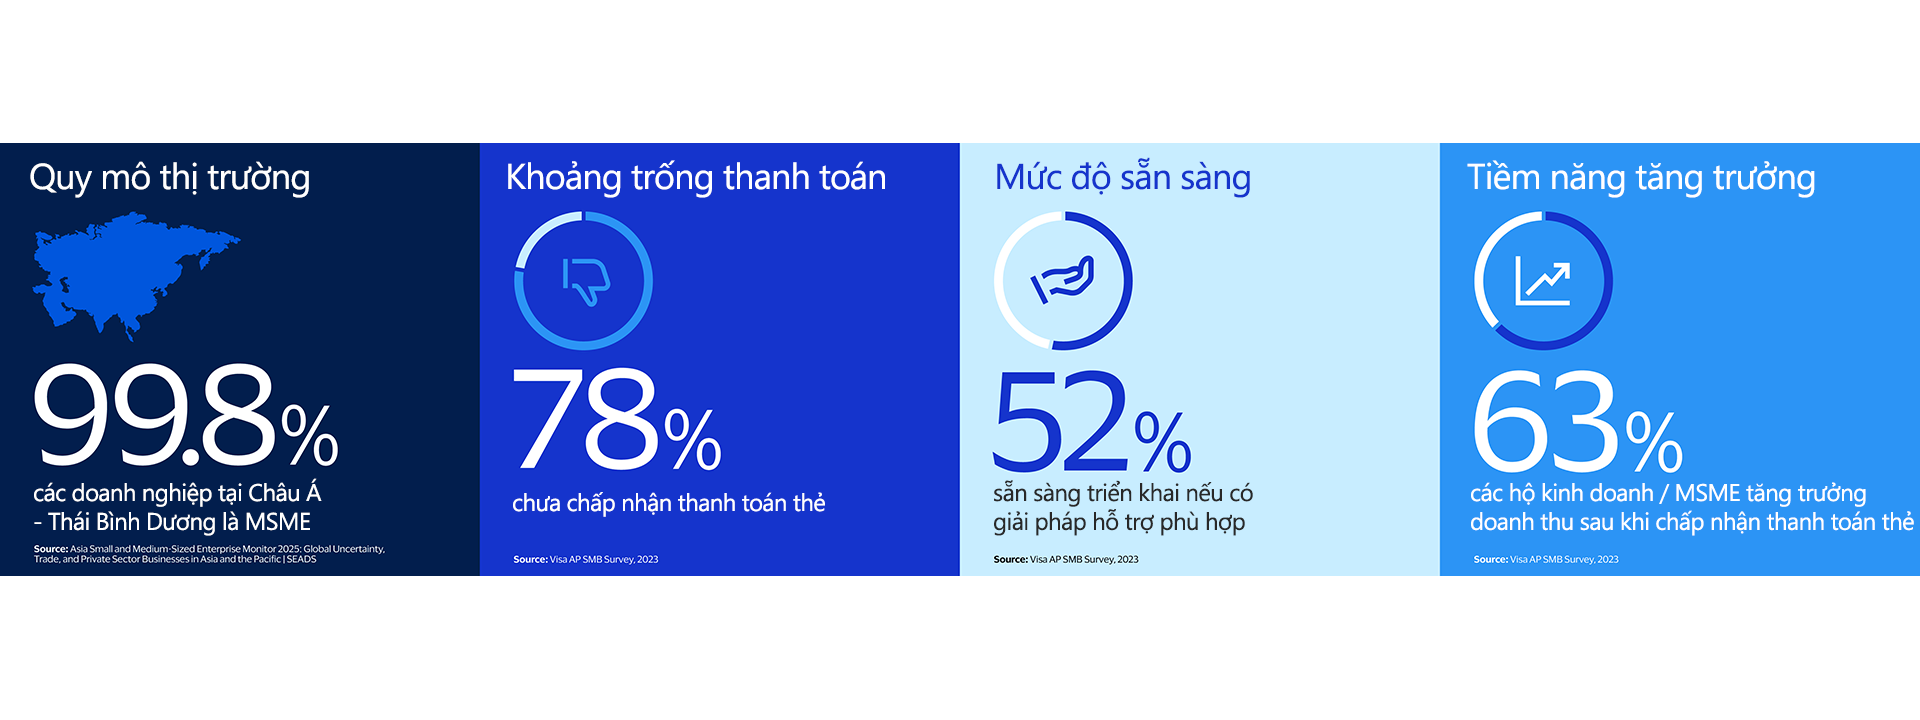
Khoảng 99,8% doanh nghiệp tại Châu Á - Thái Bình Dương thuộc khối MSME¹, phản ánh quy mô và vai trò ngày càng lớn của cộng đồng doanh nghiệp và hộ kinh doanh trong khu vực. Dù vậy, nhiều hộ kinh doanh vẫn chưa được tiếp cận đầy đủ các dịch vụ tài chính chính thống do hoạt động theo mô hình phi chính thức hoặc chưa đáp ứng các tiêu chí tín dụng truyền thống. Đối với ngân hàng phát hành, đây không chỉ là cơ hội mở rộng sang một thị trường người bán mới, mà còn là cơ hội khai thác một phân khúc đã hiện hữu ngay trong tệp khách hàng đang phục vụ.
Nghiên cứu của Visa cho thấy 78%² MSME tại Châu Á - Thái Bình Dương vẫn phụ thuộc vào tiền mặt, chuyển khoản ngân hàng, mã QR hoặc ví điện tử mà chưa chấp nhận thanh toán thẻ. Điều này đồng nghĩa với việc một phần đáng kể doanh số và hoạt động giao dịch của người bán đang diễn ra ngoài hệ sinh thái thẻ, dù ngân hàng đã có sẵn mối quan hệ với họ. Thanh toán thẻ không nhằm thay thế các phương thức hiện có, mà đóng vai trò bổ trợ, giúp mở rộng lựa chọn thanh toán, gia tăng giá trị giao dịch và tạo thêm cơ hội tăng trưởng cho cả người bán lẫn ngân hàng.
Đây chính là nguồn doanh thu "bỏ quên" ngay trước mắt. Khi dòng tiền buôn bán không chạy qua thẻ, ngân hàng sẽ đánh mất doanh số giao dịch, giảm độ gắn kết với tiểu thương, thiếu hụt dữ liệu hành vi và bỏ lỡ cơ hội đặt nền móng sớm cho mối quan hệ với các doanh nghiệp SMB tiềm năng.
“Tại tất cả các thị trường được khảo sát, chúng tôi đều nhận thấy một vòng luẩn quẩn,” bà Maria Peralta Giraldo - Gíam đốc Tăng trưởng Sản phẩm Visa Accept cho biết. Vì các tiểu thương và chủ shop không nhận thẻ, người mua nghĩ rằng họ không thể trả bằng thẻ, và ngược lại người bán lại tin rằng chẳng ai muốn dùng thẻ cả. Nhưng thực tế là người bán đang vô tình bỏ lỡ doanh thu, còn người mua thì không được dùng phương thức thanh toán mà họ yêu thích.”
Việc nhanh chóng lấp đầy khoảng trống thanh toán này là vô cùng cấp thiết. Thói quen của người bán hình thành rất nhanh trong bối cảnh thị trường thanh toán biến đổi từng ngày. Sự phát triển mạnh mẽ của ví điện tử, hệ sinh thái QR và các nền tảng Fintech đã giúp các tiểu thương nhận tiền dễ dàng hơn. Nếu tích hợp thêm thanh toán thẻ vào bộ công cụ của mình, các chủ shop và điểm bán sẽ có thêm một giải pháp bổ trợ hiệu quả để thúc đẩy kinh doanh. Khi mỗi phương thức thanh toán đều phát huy thế mạnh riêng, chúng sẽ cùng nhau củng cố toàn bộ hệ sinh thái, mang lại sự linh hoạt và mở ra nhiều cơ hội tăng trưởng vượt bậc.
Các ngân hàng đang sở hữu lợi thế vàng: Rất nhiều tiểu thương và chủ shop trong số này đã là chủ thẻ ghi nợ của chính ngân hàng. Thông qua Visa Accept, ngân hàng có thể dễ dàng kích hoạt tính năng chấp nhận thanh toán thẻ cho họ một cách nhanh chóng.
Xu hướng kết hợp nhiều công cụ thanh toán số hoàn toàn đồng điệu với định hướng phát triển kinh tế số tại Châu Á, đặc biệt là mục tiêu thúc đẩy tài chính toàn diện cho các cơ sở kinh doanh nhỏ và hộ kinh doanh.
Ông Eranga Weeraratne, Thứ trưởng Bộ Kinh tế Số Chính phủ Sri Lanka nhận định: “Nền kinh tế số của Sri Lanka đang bước vào kỷ nguyên bứt phá – nơi sự toàn diện, đổi mới sáng tạo và trao quyền được đặt lên hàng đầu. Sự ra mắt của Visa Accept là bước tiến chiến lược đúng thời điểm, trực tiếp hỗ trợ sứ mệnh quốc gia trong việc thúc đẩy thanh toán số, đặc biệt là ở nhóm các cơ sở kinh doanh nhỏ và hộ kinh doanh, hướng tới một xã hội không dùng tiền mặt.”
Mở lối tăng trưởng cùng thanh toán thẻ
Visa Accept mang đến cho ngân hàng một giải pháp thực tiễn để khai thác tiềm năng từ tệp khách hàng hiện hữu. Các hộ kinh doanh sử dụng thẻ ghi nợ Visa cá nhân có thể đăng ký Visa Accept trực tiếp trên ứng dụng ngân hàng. Sau khi hoàn tất đăng ký và được phê duyệt, họ có thể bắt đầu nhận thanh toán thẻ ngay trên điện thoại di động, tạo ra một điểm chấp nhận thanh toán (POS) đơn giản và tiết kiệm mà không cần thêm thiết bị phức tạp.
Đối với ngân hàng phát hành, điều này giúp chuyển đổi mối quan hệ hiện hữu với khách hàng sử dụng thẻ ghi nợ thành mối quan hệ chấp nhận thanh toán chủ động, đưa dòng tiền kinh doanh quay trở lại hệ sinh thái thẻ.
Việc chấp nhận thanh toán thẻ giúp các MSME tiếp cận những nhóm khách hàng mà họ có thể chưa phục vụ hiệu quả, bao gồm khách du lịch, người tiêu dùng trẻ và nhóm khách hàng có xu hướng ưu tiên thanh toán bằng thẻ. Tại nhiều thị trường, người bán xem thanh toán thẻ là cách để xây dựng hình ảnh chuyên nghiệp hơn, phục vụ tốt hơn nhóm khách hàng ưu tiên thanh toán thẻ và hỗ trợ các giao dịch có giá trị cao hơn. Visa Accept tạo điều kiện để nhiều hộ kinh doanh tiếp cận thanh toán thẻ dễ dàng hơn bằng cách loại bỏ các rào cản về chi phí và hạ tầng triển khai.
Nhu cầu này đã hiện hiện rõ trên khắp khu vực. Tại Sri Lanka, các điểm bán ghi nhận sự quan tâm lớn từ nhóm khách hàng có thu nhập cao và các đơn hàng mua sắm lớn. Tại Philippines, chấp nhận thẻ được xem là giải pháp giúp chuẩn hóa và nâng tầm uy tín cho người bán và chủ shop. Còn tại Malaysia — một trong những thị trường thanh toán thẻ phát triển nhất Đông Nam Á, Visa Accept tạo sức hút mạnh nhờ loại bỏ rào cản chi phí thiết bị, đồng thời khéo léo giúp người bán gợi ý khách hàng chi tiêu nhiều hơn.
Quan trọng hơn hết, người bán có thể nhận tiền gần như ngay lập tức vào tài khoản ngân hàng, giúp việc quản lý dòng tiền hằng ngày trở nên thuận tiện và minh bạch hơn. Theo nghiên cứu của Visa, 63% MSME³ sau khi bắt đầu chấp nhận thanh toán thẻ đã ghi nhận tăng trưởng doanh thu, cho thấy tiềm năng mà thanh toán thẻ có thể mang lại cho hoạt động kinh doanh.
Đối với các ngân hàng phát hành, những lợi ích này có thể chuyển hóa thành doanh số giao dịch thẻ cao hơn, mức độ tương tác thường xuyên hơn và nguồn dữ liệu phong phú hơn về hoạt động kinh doanh của khách hàng.
Lợi thế cạnh tranh tiềm ẩn
Đây là lợi thế riêng mà các ngân hàng phát hành đang sở hữu. Ngân hàng đã có sẵn mối quan hệ với các chủ thẻ cá nhân, sở hữu các kênh ngân hàng số đáng tin cậy và hiện diện trong đời sống tài chính hằng ngày của khách hàng. Visa Accept giúp ngân hàng nhận diện những hộ kinh doanh tiềm năng trong tệp khách hàng hiện hữu và cung cấp cho họ một cách đơn giản để bắt đầu chấp nhận thanh toán thẻ.
Việc thiết lập mối quan hệ chấp nhận thanh toán ngay từ đầu có ý nghĩa đặc biệt quan trọng, bởi thói quen thanh toán thường được hình thành từ rất sớm. Khi ngân hàng đồng hành cùng người bán trong những giao dịch thẻ đầu tiên, đó sẽ là nền tảng để xây dựng mối quan hệ bền vững hơn, dựa trên dữ liệu giao dịch, sự tương tác thường xuyên và khả năng đáp ứng các nhu cầu tài chính ngày càng đa dạng theo thời gian.
Đây cũng là cơ hội để ngân hàng xây dựng nền tảng tăng trưởng trong phân khúc SMB trong tương lai. Khi các hộ kinh doanh mở rộng hoạt động, ngân hàng đã đồng hành cùng họ từ giai đoạn đầu sẽ có vị thế thuận lợi hơn để tiếp tục hỗ trợ bằng các sản phẩm và giải pháp ngân hàng doanh nghiệp phù hợp.
Khoảng trống chấp nhận thanh toán thẻ không chỉ đơn thuần là một thị trường chưa được khai thác đầy đủ. Đây còn là một thời điểm mang tính chiến lược đối với các ngân hàng phát hành. Những đơn vị hành động sớm có thể chuyển đổi các mối quan hệ thẻ ghi nợ hiện hữu thành các mối quan hệ chấp nhận thanh toán chủ động, đồng hành cùng sự phát triển của người bán và tạo nền tảng vững chắc cho tăng trưởng trong phân khúc SMB.
Sources