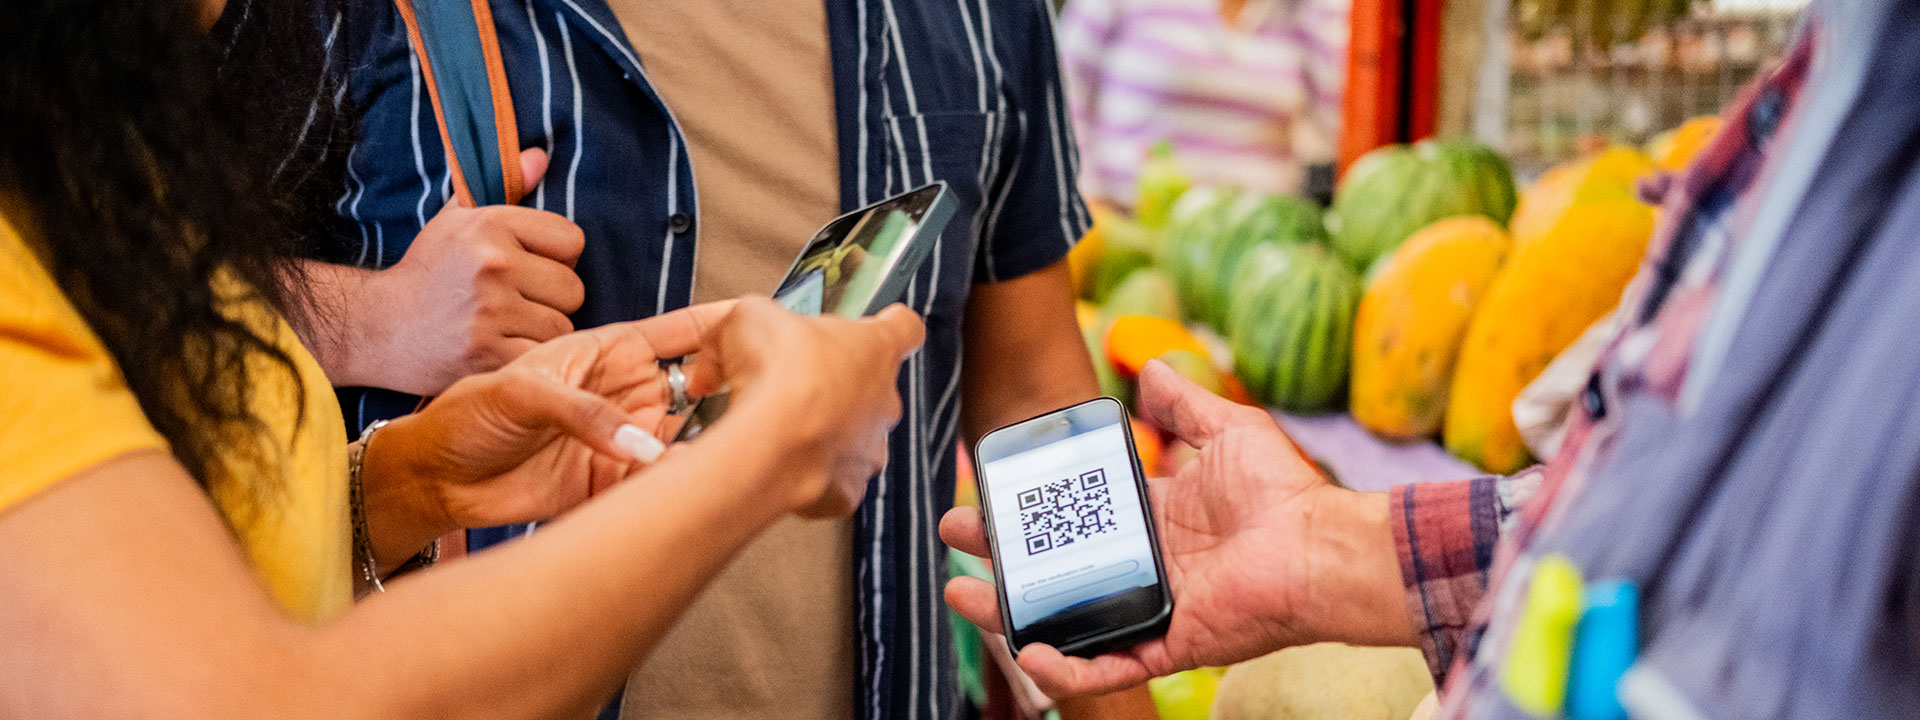
Gỡ bỏ rào cẩn chấp nhận thanh toán thẻ
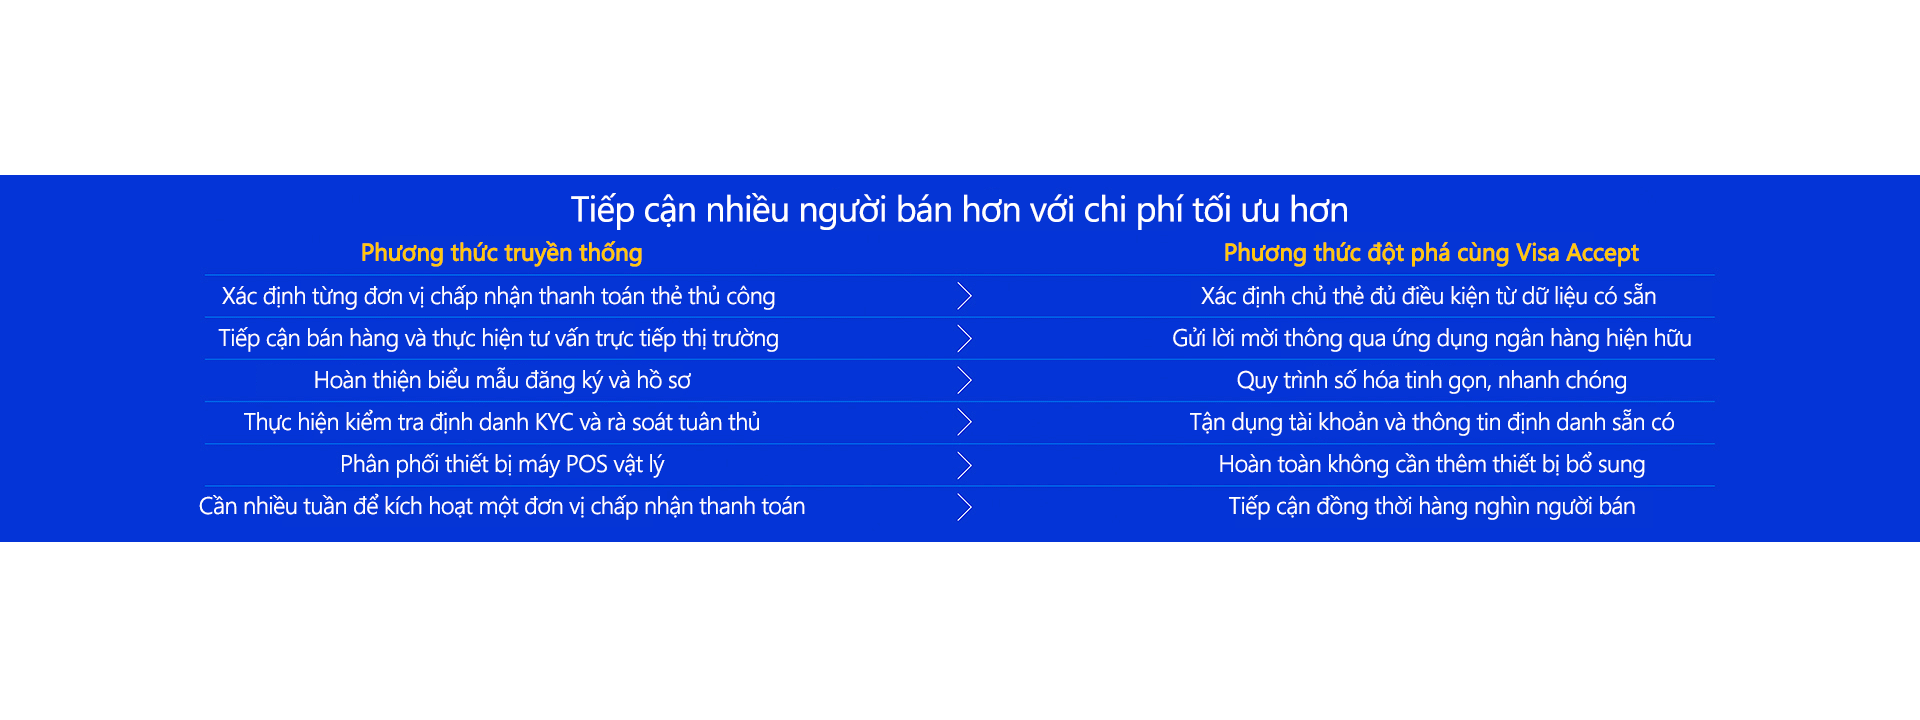
Việc phát triển đơn vị chấp nhận thanh toán theo phương thức truyền thống từ lâu đã là một quy trình cần nhiều sự hỗ trợ trực tiếp và nguồn lực. Các hoạt động tiếp cận bán hàng, hoàn thiện hồ sơ đăng ký, kiểm tra tuân thủ, thẩm định, đào tạo và hỗ trợ thường được thiết kế cho các doanh nghiệp chính thức có quy mô giao dịch đủ lớn để phù hợp với chi phí phục vụ.
Về phía người bán, việc chưa chấp nhận thanh toán thẻ thường không xuất phát từ thiếu nhu cầu mà chủ yếu do những rào cản trong quá trình triển khai. Nghiên cứu của Visa cho thấy 32% người bán chưa chấp nhận thanh toán thẻ xem chi phí, sự phức tạp và khả năng tiếp cận là những rào cản lớn nhất. Đây chính là những vấn đề mà quy trình đăng ký truyền thống không được thiết kế để giải quyết cho phân khúc người bán quy mô nhỏ và phân mảnh.¹
Visa Accept thay đổi cách tiếp cận này bằng việc cho phép các tổ chức phát hành hỗ trợ chủ thẻ ghi nợ đủ điều kiện trở thành người bán chấp nhận thanh toán thẻ thông qua một quy trình số hóa tinh gọn. Thay vì xây dựng một quy trình tiếp cận riêng cho từng người bán siêu nhỏ, các tổ chức phát hành có thể tận dụng mối quan hệ khách hàng và các kênh ngân hàng số hiện hữu để kích hoạt tính năng chấp nhận thanh toán nhanh hơn, đơn giản hơn và dễ dàng mở rộng quy mô.
Giải pháp đơn giản - hiệu quả tối ưu
Đối với người bán, đây là một trải nghiệm quen thuộc. Chủ hộ kinh doanh có thể đăng ký Visa Accept ngay trên ứng dụng ngân hàng di động đang sử dụng và liên kết với thẻ ghi nợ Visa cá nhân. Sau khi được phê duyệt, người bán có thể sử dụng điện thoại thông minh để chấp nhận thanh toán thẻ mà không cần thêm thiết bị POS riêng biệt.
Đối với các tổ chức phát hành, mô hình này tận dụng những nguồn lực đã có sẵn, bao gồm mối quan hệ khách hàng, các kênh ngân hàng số, hạ tầng tài khoản và dữ liệu có thể hỗ trợ nhận diện những chủ thẻ có khả năng là người bán siêu nhỏ. Các tổ chức phát hành có thể mời chủ thẻ đủ điều kiện kích hoạt Visa Accept thông qua quy trình tinh gọn ngay trên ứng dụng, qua đó tiếp cận các nhóm người bán tiềm năng ở quy mô lớn mà không phải phụ thuộc chủ yếu vào đội ngũ bán hàng trực tiếp hoặc hoạt động phân phối thiết bị.
Ông Damith Pallewatte, Giám đốc Điều hành Hatton National Bank tại Sri Lanka, ngân hàng đã hợp tác với Visa để ra mắt Visa Accept tại thị trường này, chia sẻ: “Với Visa Accept được tích hợp vào ứng dụng ngân hàng di động, HNB đang giúp hàng nghìn hộ kinh doanh và doanh nghiệp nhỏ chấp nhận thanh toán số ngay lập tức chỉ bằng điện thoại di động. Đây là một bước tiến quan trọng trong sứ mệnh hiện đại hóa khả năng tiếp cận tài chính, thúc đẩy hệ sinh thái khởi nghiệp và hỗ trợ nền kinh tế số của Sri Lanka thông qua việc số hóa các giao dịch P2P. Trong bối cảnh đất nước đang đẩy nhanh quá trình chuyển đổi, chúng tôi tiếp tục khẳng định vai trò là đối tác đáng tin cậy trong việc định hình tương lai số của Sri Lanka.”
Giá trị cốt lõi của mô hình này nằm ở khả năng giải quyết những rào cản khiến người bán siêu nhỏ chưa chấp nhận thanh toán thẻ, bao gồm sự phức tạp của quy trình đăng ký, chi phí thiết bị và khả năng tiếp cận dòng tiền.
Mô hình này mở ra khả năng tiếp cận ở cấp độ toàn danh mục mà các phương thức phát triển đơn vị chấp nhận thanh toán truyền thống khó có thể đạt được. Thay vì chủ yếu tiếp cận từng người bán, các tổ chức phát hành có thể tiếp cận những nhóm người bán đủ điều kiện ở quy mô lớn thông qua các kênh số, từ đó giảm công sức cần thiết để thu hút thêm từng người bán và nâng cao khả năng mở rộng.
“Từ góc độ của người bán siêu nhỏ, có một số vấn đề chính mà chúng tôi đang tập trung giải quyết,” bà Maria Peralta Giraldo, Giám đốc Sản phẩm Tăng trưởng, Visa Accept, cho biết. “Đầu tiên là sự phức tạp của quy trình đăng ký. Với Visa Accept, chúng tôi đơn giản hóa quy trình này ở mức tối đa để người bán siêu nhỏ có thể sử dụng những ứng dụng quen thuộc và dễ dàng tiếp cận giải pháp.”
“Vấn đề thứ hai là chi phí thiết bị và chi phí chấp nhận thanh toán. Người bán không cần mua thêm thiết bị mới vì có thể sử dụng chính điện thoại thông minh của mình. Đồng thời, chúng tôi đã giảm chi phí phát sinh đối với những giao dịch này.”
Bà Peralta cho biết thêm rằng một trong những yếu tố quan trọng nhất đối với người bán là khả năng nhận tiền nhanh chóng, và Visa Accept có thể hỗ trợ chuyển tiền gần như theo thời gian thực.
Đối với các tổ chức phát hành, việc giảm những rào cản phía người bán giúp mở rộng nhóm khách hàng có thể triển khai chấp nhận thanh toán mà không đòi hỏi mức tăng tương ứng về nguồn lực bán hàng, phân phối thiết bị hoặc hạ tầng đăng ký.
Kiểm soát rủi ro và tuân thủ vẫn đóng vai trò quan trọng. Visa Accept được thiết kế với các cơ chế kiểm soát của chương trình, bao gồm hạn mức doanh số giao dịch, hạn mức giá trị của từng giao dịch và khả năng quản lý tranh chấp, nhằm hỗ trợ các tổ chức phát hành quản lý rủi ro trong hoạt động chấp nhận thanh toán. Do quy trình kích hoạt diễn ra trong môi trường số của tổ chức phát hành, trải nghiệm có thể được tích hợp vào các kênh khách hàng hiện hữu, đồng thời vẫn áp dụng các quy trình phù hợp về điều kiện tham gia, giám sát và tuân thủ.
Visa cũng đã phát triển các năng lực hỗ trợ triển khai thay mặt nhằm đơn giản hóa quá trình tích hợp cho các tổ chức phát hành. Tuy nhiên, tổ chức phát hành vẫn giữ vai trò trung tâm thông qua việc tích hợp tính năng vào ứng dụng ngân hàng di động, hỗ trợ khách hàng, tuân thủ quy định tại địa phương, thực hiện vai trò của đơn vị thanh toán trong mô hình bốn bên truyền thống và thúc đẩy mức độ sử dụng thông qua các chương trình marketing và gắn kết khách hàng.
Các ngân hàng đối tác cũng đang định vị Visa Accept gắn liền với chiến lược số hóa doanh nghiệp vừa và nhỏ, với quy trình đăng ký tinh gọn và khả năng chấp nhận thanh toán dễ dàng.
“Chúng tôi tự hào mang Visa Accept đến mạng lưới đơn vị chấp nhận thanh toán của mình, giúp các doanh nghiệp nhỏ tiếp cận thanh toán số và mở rộng cơ hội tăng trưởng,” ông Phùng Duy Khương, Phó Tổng Giám đốc Thường trực kiêm Giám đốc Khối Ngân hàng Bán lẻ, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank), chia sẻ. “Việc ra mắt Visa Accept hỗ trợ định hướng của VPBank trong việc đẩy nhanh quá trình số hóa doanh nghiệp vừa và nhỏ thông qua quy trình đăng ký tinh gọn và khả năng chấp nhận thanh toán dễ dàng.”
Hiệu quả kinh tế từ mô hình kích hoạt theo danh mục
Sự kết hợp này có thể mang lại hiệu quả đáng kể. Đối với các tổ chức phát hành, hiệu quả kinh tế đến từ việc giảm công sức cần thiết để tiếp cận thêm từng người bán. Những người bán hoạt động theo mô hình phi chính thức có thể được tiếp cận thông qua các kênh họ đã sử dụng, trong khi tổ chức phát hành có thể tạo thêm doanh số chấp nhận thanh toán mà không phải mở rộng tương ứng đội ngũ bán hàng, hoạt động phân phối thiết bị hoặc hạ tầng đăng ký.
Kết quả là một mô hình có hiệu quả kinh tế cao hơn cho phân khúc người bán quy mô nhỏ và phân mảnh, với quy trình kích hoạt nhanh hơn, phạm vi tiếp cận rộng hơn và khả năng phục vụ những nhóm người bán mà trước đây khó có thể tiếp cận một cách hiệu quả về chi phí.
Đây sẽ là một trong những nguồn tăng trưởng tiếp theo của mạng lưới người bán. Tăng trưởng không chỉ phụ thuộc vào việc tìm kiếm các đơn vị chấp nhận thanh toán mới bên ngoài ngân hàng mà còn đến từ việc kích hoạt những người bán đã nằm trong tệp khách hàng hiện hữu của tổ chức phát hành. Bằng cách tận dụng mối quan hệ thẻ ghi nợ hiện có và khả năng phân phối thông qua ứng dụng ngân hàng, Visa Accept giúp quá trình thu hút người bán siêu nhỏ diễn ra nhanh hơn và hiệu quả hơn về mặt kinh tế.
Sources