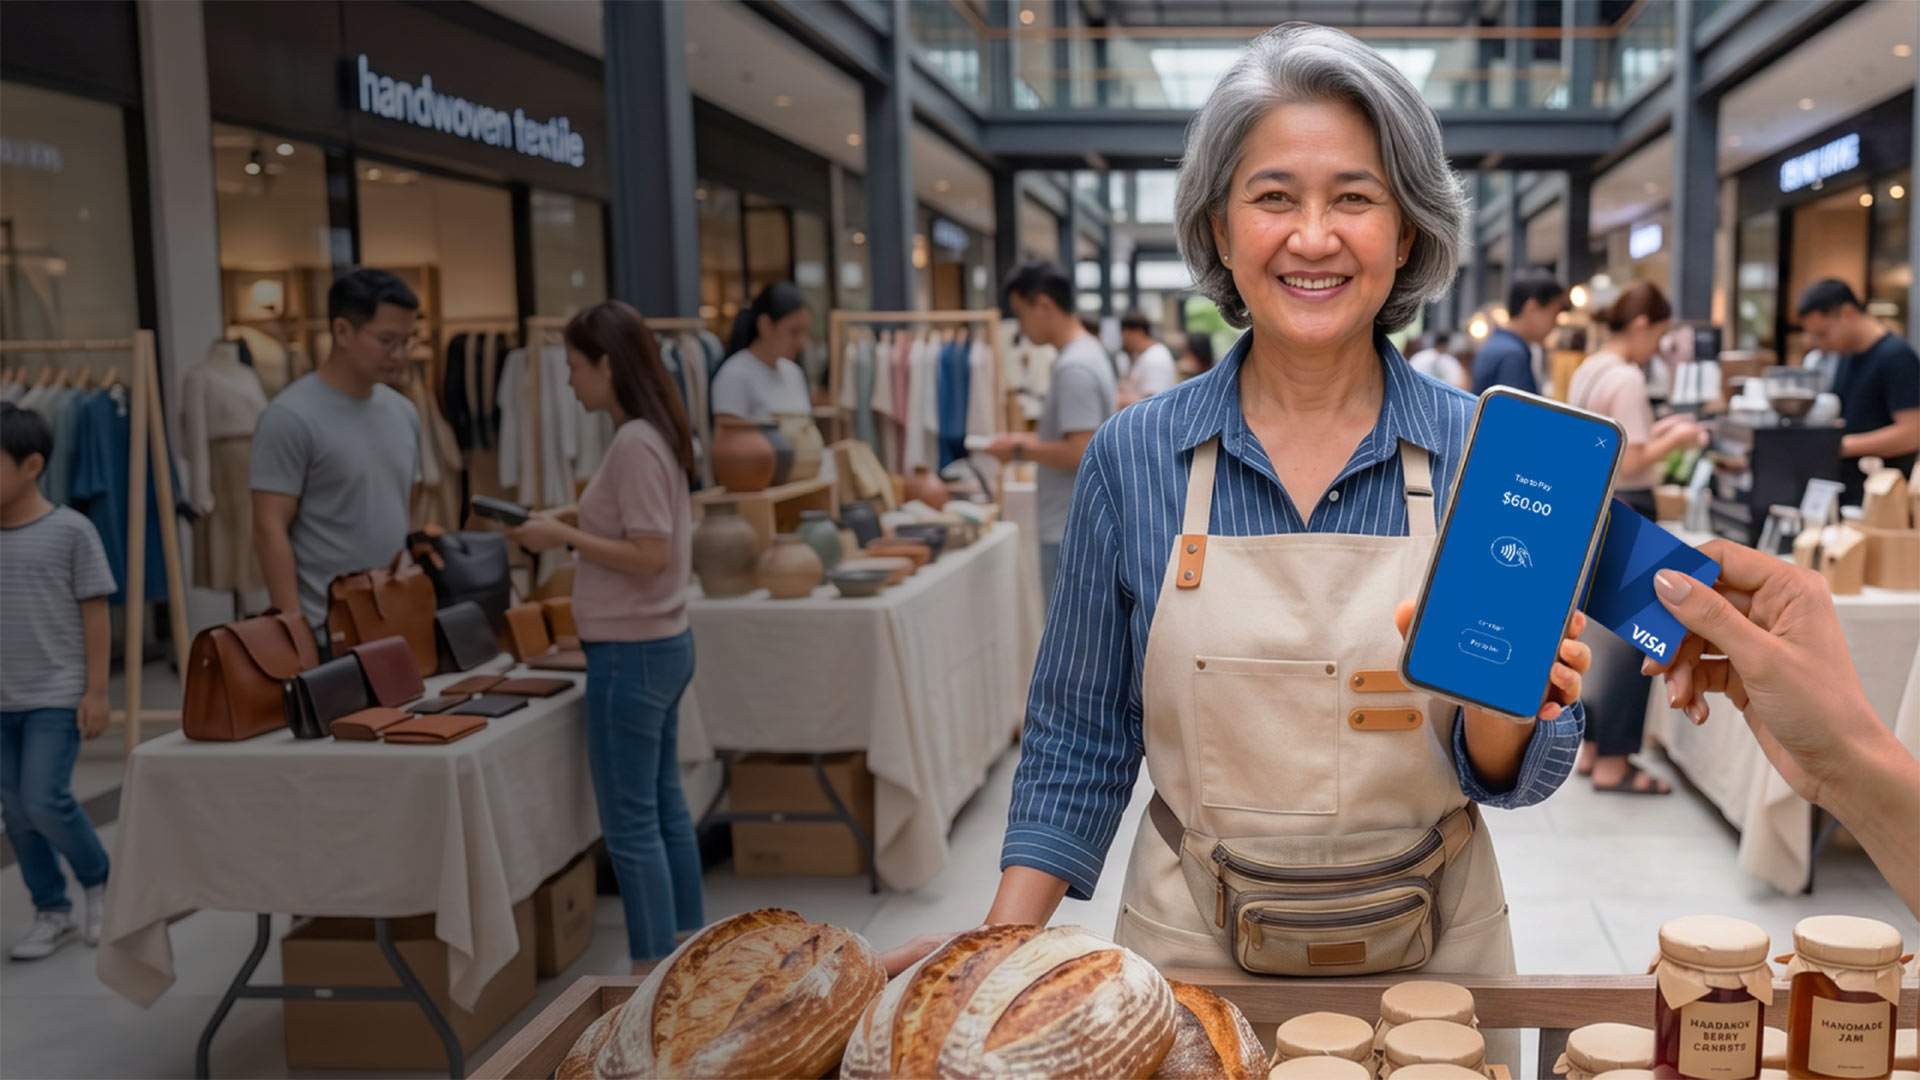
Mở rộng phương thức nhận thanh toán
Chấp nhận thanh toán thẻ ngay trên điện thoạiNhận thanh toán linh hoạt mà không thay đổi quy trình vận hành
Đáp ứng nhu cầu thanh toán theo phương thức khách hàng ưu tiên, từ thẻ đến ví điện tử.
Với tính năng chấp nhận thanh toán thẻ tích hợp trực tiếp trên ứng dụng ngân hàng, bạn có thể nhận thanh toán ngay trên điện thoại mà không cần thay đổi cách thức vận hành.
Nhận thanh toán qua nhiều phương thức hơn
Bắt đầu ngay chỉ với điện thoại của bạn
Tạo trải nghiệm thanh toán chuyên nghiệp hơn
Hướng dẫn thiết lập và bắt đầu nhận thanh toán
Thực hiện các bước đơn giản ngay trên ứng dụng ngân hàng di động để bắt đầu nhận thanh toán.
Mở rộng chấp nhận thanh toán thông qua hợp tác
Giúp các hộ kinh doanh bắt đầu chấp nhận thanh toán thẻ một cách đơn giản và tự tin.
Câu hỏi thường gặp
Tìm hiểu các câu hỏi thường gặp về điều kiện tham gia, phương thức thanh toán được hỗ trợ và cách Visa Accept hoạt động với các ngân hàng tham gia.
-
-
Visa Accept là giải pháp của Visa giúp các hộ kinh doanh và doanh nghiệp nhỏ chấp nhận thanh toán thẻ ngay trên điện thoại di động. Giải pháp được cung cấp bởi các ngân hàng hoặc đối tác tham gia thông qua ứng dụng di động, mang đến một phương thức đơn giản, chi phí thấp để bắt đầu nhận thanh toán số mà không cần thiết bị POS truyền thống.
Visa Accept là tên của giải pháp công nghệ nền tảng hỗ trợ tính năng này. Tùy theo từng thị trường, ngân hàng hoặc đối tác có thể cung cấp giải pháp dưới một tên thương hiệu khác.
-
-
Visa Accept được thiết kế cho các hộ kinh doanh và người bán quy mô nhỏ, từ tiểu thương tại chợ, xe bán đồ ăn, người làm nghề độc lập đến các đơn vị cung cấp dịch vụ tại nhà. Giải pháp phù hợp với những người mới bắt đầu chấp nhận thanh toán thẻ hoặc hiện chủ yếu nhận tiền mặt và các hình thức thanh toán số nội địa nhưng muốn bổ sung thanh toán thẻ.
Nếu cơ sở kinh doanh đã hoạt động ổn định với doanh số giao dịch cao, tài khoản đơn vị chấp nhận thẻ chính thức (merchant account) tại ngân hàng có thể là lựa chọn phù hợp hơn.
Khi đăng ký Visa Accept, người bán đồng ý tuân thủ các điều khoản và điều kiện của ngân hàng, bao gồm quy định nghiêm cấm kinh doanh hàng hóa hoặc dịch vụ bất hợp pháp và hạn chế hoạt động thuộc các nhóm rủi ro cao như cờ bạc và dịch vụ người lớn. Ngân hàng sẽ giám sát hoạt động giao dịch để phát hiện các ngành hàng bị cấm. Quyền truy cập Visa Accept sẽ bị chấm dứt nếu người bán hoạt động ngoài các ngành hàng được phép.
-
-
Bạn có thể sử dụng thẻ ghi nợ Visa Debit hoặc thẻ trả trước Prepaid đứng tên mình để thiết lập hồ sơ người bán và bắt đầu chấp nhận thanh toán thẻ thông qua ứng dụng của ngân hàng tham gia.
Khách hàng có thể thanh toán bằng cách chạm thẻ hoặc ví điện tử không tiếp xúc vào điện thoại của bạn hoặc thông qua đường dẫn thanh toán trực tuyến.
Tiền bán hàng sẽ được ghi có gần như ngay lập tức vào thẻ bạn đã sử dụng để thiết lập hồ sơ.
-
-
Bạn có thể đăng ký trực tiếp thông qua ngân hàng tham gia. Vui lòng liên hệ ngân hàng đang sử dụng để biết quy trình đăng ký cụ thể.
-
-
Thiết lập tài khoản
Cần có thẻ Visa Debit hoặc thẻ Trả trước (Prepaid) của ngân hàng tham gia.
Yêu cầu về Thiết bị
Bạn cần sử dụng điện thoại thông minh chạy Android 12.0 API 31 hoặc iOS 17.4 trở lên. Điện thoại Android có hỗ trợ NFC có thể chấp nhận giao dịch Chạm để thanh toán. Nếu điện thoại không hỗ trợ NFC, bạn vẫn có thể nhận thanh toán thông qua đường dẫn thanh toán.
Tính năng Chạm để thanh toán trên Visa Accept
Đối với điện thoại Android, bạn cần tải ứng dụng hỗ trợ “Tap to Pay Ready” để kích hoạt tính năng chạm để thanh toán. Hướng dẫn tải ứng dụng sẽ xuất hiện trong quá trình đăng ký và ứng dụng có thể được tìm thấy trên Play Store. Sau khi tải xuống, ứng dụng hoạt động trong nền và không yêu cầu thêm thao tác.
-
-
Đối với người bán
Hiện tại, tính năng Chạm để thanh toán của Visa Accept chỉ hỗ trợ điện thoại Android có NFC. Khả năng hỗ trợ iPhone đang được phát triển. Trong thời gian này, người bán sử dụng iPhone có thể nhận thanh toán bằng đường dẫn thanh toán.
Đối với khách hàng
Khách hàng có thể sử dụng cả điện thoại Android và iPhone đều có thể dùng để chạm và thanh toán.
-
-
Để sử dụng Visa Accept, bạn cần đăng nhập vào ứng dụng ngân hàng của người bán bằng thông tin đăng nhập của chính mình. Hiện tại, hệ thống không hỗ trợ phân quyền nhiều cấp hoặc đăng nhập riêng cho nhân viên trong cùng một tài khoản.
-
-
Vị trí cảm biến chip NFC thường nằm ở nửa trên mặt lưng điện thoại. Hãy hướng dẫn khách hàng chạm và giữ thẻ hoặc điện thoại vị trí này cho đến khi giao dịch được xử lý.
Tính năng Tap to Pay hiện tại chỉ hỗ trợ trên điện thoại Android.
Hãy bảo đảm ứng dụng “Tap to Pay Ready” đã được tải xuống. Ứng dụng hoạt động trong nền nên bạn không cần mở ứng dụng theo cách thủ công. Sau khi cài đặt, bạn chỉ cần sử dụng ứng dụng ngân hàng để chấp nhận giao dịch Chạm để thanh toán.
-
-
Chạm để thanh toán (Tap to pay)
Chấp nhận tất cả thẻ ghi nợ và thẻ tín dụng Visa có hỗ trợ thanh toán không tiếp xúc, bao gồm thẻ vật lý và thẻ kỹ thuật số được lưu trong các ứng dụng thanh toán như Apple Pay, Google Pay và Samsung Pay.
Đường dẫn thanh toán (Payment link)
Chấp nhận tất cả thẻ ghi nợ và thẻ tín dụng Visa.
Việc chấp nhận thẻ Mastercard phụ thuộc vào ngân hàng phát hành. Vui lòng liên hệ ngân hàng để xác nhận tính năng được kích hoạt trên tài khoản của bạn.
-
-
Khả năng nhận thanh toán quốc tế phụ thuộc vào ngân hàng phát hành. Vui lòng liên hệ ngân hàng để xác nhận tài khoản của bạn đã được kích hoạt tính năng này.
-
-
Visa Accept được thiết kế để người bán quy mô nhỏ có thể tiếp cận với chi phí thấp và cạnh tranh. Không yêu cầu quy trình thiết lập phức tạp hoặc khoản đặt cọc cho thiết bị như máy POS truyền thống.
Vui lòng liên hệ ngân hàng tham gia để biết thông tin mới nhất về biểu phí và hạn mức giao dịch.
-
-
Đường dẫn thanh toán (payment link) có hiệu lực trong 10 phút.
Nếu đường dẫn đã hết hạn, bạn cần tạo và gửi cho khách hàng một đường dẫn mới.
-
-
Hiện tại, link thanh toán và biên lai chỉ có thể gửi qua SMS hoặc email. Một số ngân hàng phát hành tham gia có thể chỉ hỗ trợ chia sẻ qua email.
-
-
Có, bạn có thể hoàn tiền một phần hoặc toàn bộ qua tính năng Chạm hoặc link thanh toán về chính chiếc thẻ đã dùng để thanh toán ban đầu. Người bán sẽ yêu cầu khách hàng xác nhận thẻ sẵn sàng cho việc hoàn tiền bằng cách chạm thẻ vào điện thoại của người bán, hoặc thông qua trang thanh toán trực tuyến qua đường link do người bán cung cấp.
-
-
Không. Khi quét mã QR của Visa Accept, khách hàng sẽ được chuyển đến trang thanh toán trực tuyến để nhập thông tin thẻ. Mã QR không thực hiện việc trừ tiền trực tiếp từ ví điện tử.
-
-
Vui lòng sử dụng ứng dụng quét mã QR thông thường hoặc camera điện thoại.
Trình quét mã QR trong ứng dụng ví điện tử hoặc ứng dụng ngân hàng sẽ không tương thích.
-
-
Tiền thanh toán sẽ được chuyển trực tiếp gần như ngay lập tức vào thẻ Visa Debit hoặc thẻ Trả trước nạp lại được mà bạn đã chọn khi thiết lập thông qua Visa Direct - trong hầu hết các trường hợp, số dư này cũng sẽ được cập nhật vào tài khoản ngân hàng liên kết của bạn.
-
-
Visa Accept giúp giảm thiểu một số rủi ro gian lận phổ biến mà người bán có thể gặp phải trong cả thanh toán số và tiền mặt.
Giảm rủi ro từ xác nhận thanh toán giả mạo: Với một số phương thức thanh toán số nội địa, khách hàng tự nhập số tiền rồi gửi ảnh chụp màn hình hoặc thông báo làm bằng chứng. Những thông tin này có thể bị làm giả, sao chép hoặc liên quan đến giao dịch đã bị hoàn lại. Với Visa Accept, người bán nhập số tiền, khách hàng thực hiện chạm và hoàn thành thanh toán, cả hai bên nhận được xác nhận theo thời gian thực từ mạng lưới thanh toán.
Giảm rủi ro từ tiền giả và tiền mặt không đủ điều kiện lưu thông: Khi khách hàng thanh toán bằng thẻ qua Visa Accept, giao dịch được xác nhận thông qua mạng lưới ngân hàng. Người bán không cần kiểm tra tiền mặt, chuẩn bị tiền thừa hoặc xử lý tranh chấp liên quan đến tiền mặt không đảm bảo điều kiện.
-
-
Bảng điều khiển doanh số (sales dashboard) bên trong ứng dụng ngân hàng ghi lại mọi giao dịch thẻ bao gồm số tiền, ngày tháng và nội dung mô tả. Bạn và ngân hàng có thể xem tổng số lượng và giá trị doanh số thẻ bất cứ lúc nào.
Vì sao điều này quan trọng đối với hoạt động kinh doanh: Người bán chỉ sử dụng tiền mặt hoặc ví điện tử nội địa có thể không có lịch sử giao dịch được tổ chức tài chính ghi nhận. Khi thiếu dữ liệu này, người bán khó chứng minh thu nhập, lịch sử kinh doanh hoặc hoạt động thương mại với ngân hàng, từ đó có thể gặp hạn chế khi tiếp cận tín dụng, khoản vay kinh doanh và nguồn vốn tăng trưởng. Visa Accept tự động tạo lịch sử doanh số được ngân hàng ghi nhận mỗi khi khách hàng thanh toán bằng thẻ.
Bảng điều khiển doanh số: Các giao dịch được thực hiện qua Visa Accept sẽ được ngân hàng ghi lại lịch sử giao dịch. Bảng điều khiển giúp bạn theo dõi doanh số thẻ theo thời gian, kiểm tra các khoản tiền đã nhận và tra cứu thông tin giao dịch mà không cần ghi chép thủ công. Bảng điều khiển chỉ ghi nhận giao dịch thẻ qua Visa Accept, không bao gồm doanh số tiền mặt hoặc ví điện tử nội địa.
-
-
Visa Accept giúp người bán có cơ sở rõ ràng hơn khi xử lý tranh chấp so với tiền mặt hoặc các phương thức dựa trên ảnh chụp xác nhận thanh toán. Lịch sử giao dịch được hệ thống ghi nhận và không thể tự ý chỉnh sửa. Các cơ chế bảo vệ tích hợp cũng giúp hạn chế nguy cơ lạm dụng khiếu nại đối với giao dịch giá trị nhỏ.
Mỗi giao dịch hoàn tất đều được ghi nhận với thời gian, số tiền do người bán nhập và xác nhận từ mạng lưới thanh toán, thay vì chỉ dựa vào ảnh chụp màn hình có thể bị chỉnh sửa.
Nếu khách hàng khiếu nại về số tiền:- Lịch sử giao dịch trên bảng điều khiển sẽ hiển thị chính xác số tiền người bán đã nhập và thời điểm giao dịch được xác nhận.
- Nếu ngân hàng có hỗ trợ, người bán có thể thực hiện hoàn tiền một phần hoặc toàn bộ qua Visa Accept. Tiền sẽ được trả về thẻ đã sử dụng cho giao dịch ban đầu. Vui lòng liên hệ ngân hàng để xác nhận tính năng hoàn tiền có được hỗ trợ hay không.
Quy trình hoàn tiền (nếu có hỗ trợ):
- Tiền hoàn luôn được trả về đúng thẻ đã sử dụng cho giao dịch ban đầu, không thể chuyển sang thẻ hoặc tài khoản khác.
- Số tiền hoàn sẽ được khấu trừ khỏi tài khoản của người bán gần như ngay lập tức.
- Khách hàng thường sẽ nhận lại tiền hoàn sau một ngày làm việc kể từ khi yêu cầu hoàn tiền được xử lý (T+1), thay vì ngay lập tức. Khoảng thời gian này cho phép ngân hàng kiểm tra giao dịch khi cần và hạn chế việc lạm dụng tính năng hoàn tiền.
Nếu giao dịch không hoàn tất trong quá trình xử lý sẽ không có khoản tiền nào được chuyển đi. Với các giao dịch Chạm để thanh toán (Tap to Pay) không thành công, thẻ của khách hàng sẽ không bị ghi nợ. Bạn có thể kiểm tra trạng thái này trên bảng điều khiển, nơi giao dịch sẽ không được hiển thị là đã hoàn tất.
Xử lý yêu cầu đòi lại tiền (Chargeback):
Nếu chủ thẻ gửi khiếu nại chính thức đến ngân hàng phát hành thẻ của họ (chargeback), vụ việc sẽ được xử lý theo quy trình giải quyết tranh chấp tiêu chuẩn của Visa. Đây là cơ chế bảo vệ người tiêu dùng được áp dụng cho các giao dịch thẻ Visa trên toàn cầu. Trong trường hợp này, ngân hàng của bạn sẽ là đầu mối hỗ trợ chính. Các tranh chấp được quản lý thông qua hệ thống Visa Resolve Online.
Tính năng tự động bảo vệ tài khoản:
Nếu số lượng báo cáo tranh chấp hoặc gian lận trên tài khoản người bán vượt quá ngưỡng nhất định, quyền truy cập Visa Accept có thể bị tạm ngưng trong thời gian ngân hàng tiến hành xác minh. Cơ chế này được kích hoạt dựa trên xu hướng phát sinh tranh chấp hoặc gian lận, thay vì một khiếu nại riêng lẻ, nhằm bảo vệ hệ sinh thái thanh toán và hỗ trợ ngân hàng kịp thời rà soát các hoạt động giao dịch.
Liên hệ khi gặp sự cố:
Ngân hàng là đầu mối hỗ trợ đầu tiên khi phát sinh bất kỳ vấn đề nào liên quan đến giao dịch, do ngân hàng trực tiếp vận hành và hỗ trợ tính năng Visa Accept trên ứng dụng của mình.
Nếu đã liên hệ bộ phận chăm sóc khách hàng nhưng vẫn chưa được hỗ trợ phù hợp, bạn có thể đề nghị được chuyển tiếp tới bộ phận hoặc chuyên gia phụ trách ngân hàng số để được hỗ trợ thêm.
-
-
Khi doanh số giao dịch qua Visa Accept đạt đến hạn mức hằng tháng do ngân hàng quy định, bạn sẽ tạm thời không thể tiếp tục nhận thanh toán thẻ qua Visa Accept cho đến đầu tháng dương lịch tiếp theo.
Nếu cơ sở kinh doanh của bạn thường xuyên chạm hạn mức:
Đây có thể là dấu hiệu cho thấy hoạt động kinh doanh của bạn đã phát triển vượt khỏi quy mô dành cho nhóm người bán siêu nhỏ (micro-seller). Trong trường hợp này, ngân hàng có thể hỗ trợ bạn chuyển đổi sang tài khoản chấp nhận thanh toán thẻ (merchant account). Việc chuyển đổi này giúp loại bỏ hạn mức giao dịch hằng tháng và cho phép bạn tiếp cận đầy đủ các dịch vụ chấp nhận thanh toán thẻ tiêu chuẩn.
Để thực hiện chuyển đổi, ngân hàng sẽ tiến hành quy trình thẩm định người bán theo tiêu chuẩn, tương tự như quy trình áp dụng cho các doanh nghiệp chấp nhận thanh toán thẻ ở quy mô lớn hơn. Trong tương lai, Visa đang phát triển một lộ trình chuyển đổi tự động và thuận tiện hơn nhằm giúp quá trình này diễn ra dễ dàng hơn.
Lưu ý quan trọng:
Việc mở thêm tài khoản hoặc chia nhỏ giao dịch sang nhiều tài khoản khác nhau nhằm vượt hạn mức là không được phép theo điều khoản của chương trình và có thể dẫn đến việc quyền truy cập Visa Accept bị tạm ngưng.
-
-
Bổ sung thanh toán thẻ: Visa Accept giúp bạn bổ sung khả năng chấp nhận thanh toán thẻ bên cạnh các phương thức hiện có, từ đó tiếp cận nhiều nhóm khách hàng hơn.
Hỗ trợ thanh toán từ khách du lịch: Khách quốc tế thường không sử dụng hoặc không thể truy cập các ứng dụng ví điện tử nội địa. Tùy theo việc ngân hàng của bạn có hỗ trợ thanh toán xuyên biên giới hay không, Visa Accept có thể cho phép bạn chấp nhận thanh toán bằng thẻ của họ.
Giảm rủi ro gian lận: Với Visa Accept, người bán trực tiếp nhập số tiền thanh toán và giao dịch được xác nhận đồng thời trên cả hai thiết bị. Quy trình này không phụ thuộc vào ảnh chụp màn hình, không yêu cầu khách hàng tự nhập số tiền và không tạo ra khoảng thời gian dễ bị lợi dụng để giả mạo xác nhận thanh toán.
Bảng điều khiển giao dịch: Các giao dịch thực hiện qua Visa Accept tạo ra lịch sử giao dịch mà ngân hàng có thể ghi nhận, điều mà các ứng dụng ví điện tử nội địa thường không cung cấp. Bảng lịch sử giao dịch giúp bạn theo dõi doanh số thanh toán thẻ theo thời gian, kiểm tra các khoản tiền đã nhận và dễ dàng tra cứu thông tin khi cần mà không phải ghi chép thủ công. Bảng điều khiển này chỉ ghi nhận các giao dịch thẻ qua Visa Accept, không bao gồm doanh số từ tiền mặt hoặc ví điện tử nội địa.